
DPE et travaux : comment financer votre rénovation quand vous êtes frontalier suisse ?
Acheter une maison ou un appartement à rénover peut être une excellente opportunité. Mais lorsqu’un bien présente un DPE dégradé, notamment une étiquette E, F ou G, le budget travaux doit être anticipé dès le début du projet.
Pour un frontalier travaillant en Suisse et achetant en France, ces travaux peuvent, sous certaines conditions, être intégrés directement au financement immobilier. Et il ne s’agit pas uniquement de rénovation énergétique : cuisine, salle de bains, rafraîchissement, aménagement intérieur ou encore piscine peuvent également entrer dans le plan de financement.
L’important est de construire le projet dans son ensemble avant de solliciter les banques.
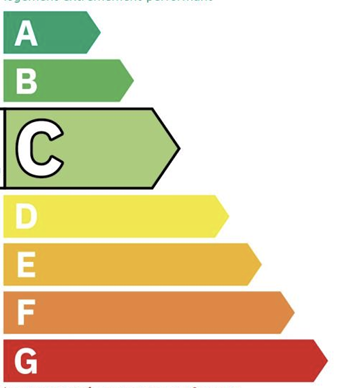
DPE E, F ou G : anticiper les travaux dès l’achat
Le diagnostic de performance énergétique (DPE) est devenu un élément important d’un projet immobilier.
Un logement classé E, F ou G peut nécessiter des travaux plus ou moins importants : isolation des murs ou de la toiture, remplacement des fenêtres, changement du système de chauffage, installation d’une pompe à chaleur, ventilation…
Pour un investissement locatif, le sujet est d’autant plus important que les logements classés G sont concernés par les restrictions de location depuis 2025. Les logements classés F le seront à partir de 2028 et les logements classés E à partir de 2034.
Même dans le cadre de l’achat de votre résidence principale, un mauvais DPE mérite donc d’être étudié : quel budget prévoir ? Quels travaux réaliser en priorité ? Et comment les financer ?
Frontalier suisse : peut-on bénéficier des aides à la rénovation énergétique ?
Percevoir son salaire en Suisse ne signifie pas automatiquement être exclu des dispositifs français de rénovation énergétique.
Certaines aides sont liées au logement, à son utilisation, à la nature des travaux et, selon le dispositif, au niveau de revenus du foyer.
MaPrimeRénov’, par exemple, peut participer au financement de certains projets de rénovation énergétique, avec des conditions et des montants qui dépendent notamment du projet et des revenus.
L’éco-prêt à taux zéro (éco-PTZ) peut également permettre de financer certains travaux de rénovation énergétique. Il est accessible sans condition de ressources pour les opérations éligibles et peut, sous conditions, être cumulé avec MaPrimeRénov’.
Pour un foyer frontalier, il est donc intéressant de vérifier les dispositifs auxquels vous pouvez prétendre avant de déterminer le montant définitif à financer.
Les règles et les aides évoluant régulièrement, chaque situation doit toutefois être étudiée individuellement.
Des financements bancaires spécifiques pour la rénovation énergétique
Au-delà des aides publiques, certaines banques disposent également de solutions de financement dédiées aux travaux de rénovation énergétique.
Selon les établissements et la nature du projet, des lignes de financement spécifiques ou des conditions particulières peuvent être proposées.
Toutes les banques n’ont cependant pas la même politique, et la situation d’un frontalier avec des revenus en CHF nécessite une analyse adaptée.
C’est pourquoi il est utile de regarder simultanément :
le coût d’acquisition du bien ;
les frais liés à l’achat ;
le montant et la nature des travaux ;
les aides éventuellement mobilisables ;
l’apport personnel ;
les revenus perçus en Suisse ;
et les solutions de financement proposées par les différentes banques.
L’objectif est de raisonner sur le coût global du projet, et pas uniquement sur le prix affiché du bien.
Et si les travaux ne concernent pas le DPE ?
C’est un point souvent méconnu : un financement immobilier avec travaux n’est pas réservé à la rénovation énergétique.
Vous achetez une maison à 500 000 € mais souhaitez prévoir 50 000 € supplémentaires pour refaire la cuisine, les sols, les peintures et la salle de bains ? Il peut être pertinent d’étudier dès le départ un projet global de 550 000 €, auquel viendront s’ajouter les frais liés à l’acquisition et au financement.
Selon le projet et la banque, il est ainsi possible d’intégrer au financement des travaux tels que :
rénovation d’une cuisine ou d’une salle de bains ;
peintures, sols et rafraîchissement général ;
réaménagement intérieur ;
électricité ou plomberie ;
extension ou autres aménagements du logement ;
certains aménagements extérieurs ;
voire la création d’une piscine.
Les conditions de prise en charge dépendent naturellement de chaque établissement bancaire et des justificatifs demandés, notamment des devis.
Pourquoi intégrer les travaux dès le financement de l’achat ?
Lorsqu’ils sont connus dès le départ, il peut être préférable d’intégrer les travaux au plan de financement immobilier plutôt que de les financer quelques mois plus tard avec votre épargne ou un crédit à la consommation.
Cela permet notamment d’avoir une vision réaliste de votre budget avant de signer un compromis.
Pour un frontalier, j’étudie ainsi le projet dans sa globalité : prix du bien + frais + travaux + apport + financement, en tenant compte des spécificités liées aux revenus en francs suisses.
Cela permet aussi de déterminer si le projet reste cohérent après travaux et de conserver, lorsque cela est possible, une épargne de sécurité.
Acheter un bien à rénover quand on travaille en Suisse : préparer le financement en amont
Un bien avec un DPE E, F ou G n’est donc pas nécessairement un mauvais choix.
Un prix d’achat intéressant associé à une rénovation bien budgétée peut permettre d’acquérir un bien correspondant davantage à vos attentes et d’améliorer progressivement sa performance énergétique et son confort.
Mais les travaux doivent être intégrés avant l’achat, et non découverts une fois le financement obtenu.
En tant que courtière spécialisée dans les projets immobiliers des frontaliers Suisse–France, je peux étudier votre projet d’acquisition avec travaux et déterminer les solutions de financement envisageables selon votre situation, votre apport, vos revenus en CHF et la nature des travaux prévus.
Vous avez trouvé une maison ou un appartement à rénover en Haute-Savoie, sur les secteurs d’Annecy, Annemasse ou du bassin lémanique ?
Nous pouvons étudier ensemble le coût global du projet et la manière d’intégrer les travaux à votre financement immobilier.


Commentaires